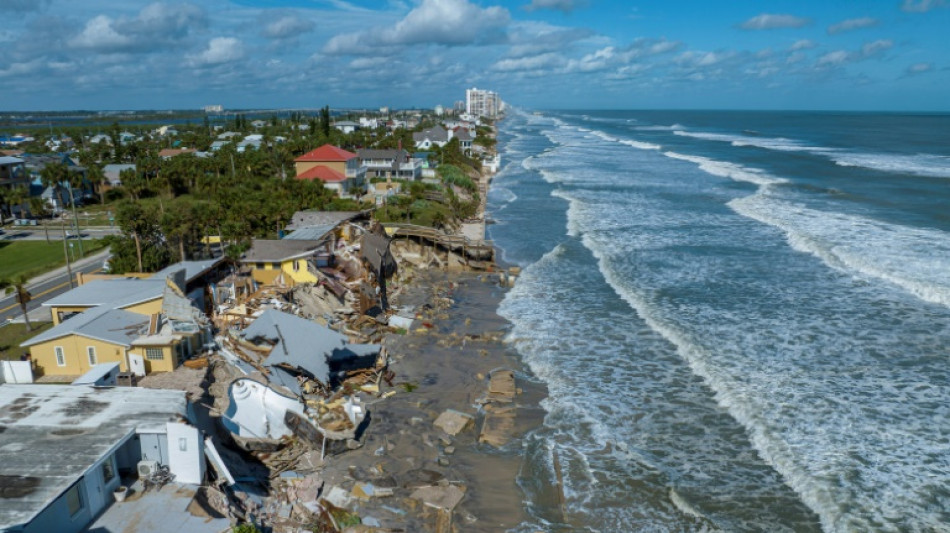
Mudança climática inflaciona seguro residencial nos EUA / foto: Ricardo ARDUENGO - AFP/Arquivos

Voltar a Pensacola era um retorno às origens para Jack Hierholzer, mas, três anos depois, ele considera deixar sua cidade no norte da Flórida devido ao custo do seu seguro residencial ter disparado pelos riscos climáticos.
Desde que se instalou na região, o prêmio de risco de seu seguro habitacional triplicou, chegando a 6.500 dólares (aproximadamente R$ 32 mil na cotação atual), em parte porque as seguradoras têm que considerar os efeitos do aquecimento global.
"Meus filhos nasceram em Pensacola e temos muitos amigos e família", explicou Hierholzer em entrevista à AFP por telefone. Mas "estou em teletrabalho integralmente, posso viver em qualquer lugar que tenha conexão de internet banda larga. Se a situação ficar difícil, podemos nos mudar. E vamos fazer isso".
- Prêmios em alta -
Nos Estados Unidos, os ativos destruídos por fenômenos naturais superaram os 140 bilhões de dólares (cerca de R$ 670 bilhões, na cotação atual) em 2022, dos quais 90 bilhões (R$ 430 bilhões) estavam segurados, segundo dados da resseguradora Munich Re.
Segundo essa empresa, que oferece seguros para as seguradoras, 70% do total de perdas está ligado a danos provocados pelo furacão Ian, que passou pela Flórida em setembro.
O último relatório do Painel Intergovernamental sobre Mudanças Climáticas (IPCC, na sigla em inglês) recorda que o aquecimento global "já tem consequências sobre os fenômenos naturais em todas as regiões do mundo".
Diante desses fenômenos extremos e mais regulares, o custo para os segurados sobe progressivamente.
Nos Estados Unidos, os prêmios de risco das casas avançaram 9% em um ano, até mais em alguns estados, segundo o Instituto de Informação sobre Seguros (III, na sigla em inglês) que reúne os profissionais do setor.
A principal causa desse fenômeno é o aumento dos custos do resseguro e dos materiais de construção.
O aumento dos resseguros é de 30% a 40% em um ano, segundo o diretor de Comunicações do III, Mark Friedlander.
"Vemos os custos dos resseguros avançarem ano após ano e, obviamente, o risco climático é a principal causa", explicou à AFP.
Os custos de reconstrução, por sua vez, também aumentaram 30% nos últimos cinco anos, principalmente por problemas nas cadeias de suprimento provocados pela pandemia.
- Diferenças regionais -
A nível estadual, aparecem fatores locais que se somam aos desafios criados pela mudança climática.
Na Califórnia, por exemplo, os prêmios de risco são mais baixos que a média nacional, segundo o III, porque os governos locais interferem nos níveis de aumento.
Isso pode ser algo bom para os proprietários, mas complica a vida das seguradoras, que não puderam repassar os custos, por exemplo, dos incêndios florestais, um desastre natural cada vez mais frequente.
Assim, a State Farm, uma das principais companhias de seguros do país, anunciou que não terá novos clientes na Califórnia "devido ao rápido aumento da exposição a catástrofes" naturais.
Na Flórida, os prêmios aumentaram estimulados por uma lei local que permite que os clientes processem seus seguros. Somam-se a isto os custos pelos furacões.
O percentual de proprietários sem seguro residencial se mantém estável em 7%, segundo o III. Os seguros são obrigatórios quando é realizado um empréstimo hipotecário.
Em Pensacola, o seguro de Jack Hierholzer custa cada vez mais caro, a cada mês que passa.
"Se os preços do meu seguro significam comprar uma casa nova a cada 12 anos, seria mais inteligente não ter seguro, pagar o empréstimo [hipotecário] e cruzar os dedos", esperando que nada aconteça, considerou.
(K.Lüdke--BBZ)