Inflação: Preços ou Moeda?
Afinal, o que é “inflação”: o aumento generalizado dos preços ao consumidor ou a expansão da quantidade de dinheiro? A resposta curta é que há duas tradições diferentes. Para a maioria das autoridades monetárias e institutos de estatística, inflação é a variação sustentada do nível de preços medido por índices como IPCA (Brasil) ou HICP (zona do euro). Já a tradição monetarista sustenta que inflação é, em essência, um fenômeno ligado ao dinheiro: quando a quantidade de moeda cresce persistentemente mais rápido que a produção, o poder de compra do dinheiro cai e os preços sobem. As duas visões não são mutuamente excludentes — uma descreve “o que medimos”, a outra enfatiza “por que acontece”.
Nos últimos anos, a prática de política econômica tem sido guiada pelo alvo explícito para a inflação de preços. O Banco Central Europeu, por exemplo, persegue 2% ao ano como objetivo de estabilidade de preços, com projeções indicando inflação média por volta dessa marca em 2025. No Brasil, a autoridade monetária mira 3% (com banda de tolerância) e utiliza o IPCA como referência oficial. Esses alvos orientam decisões de juros e comunicação, ancoram expectativas e servem de base para contratos, salários e orçamentos públicos.
Os dados recentes ajudam a iluminar o debate. No Brasil, a prévia de agosto (IPCA-15) registrou deflação de 0,14% na margem — primeira queda em dois anos — puxada, sobretudo, por energia elétrica mais barata após desconto temporário, e recuo em itens de habitação, além de alívio em alimentação, transportes e comunicação. No acumulado em 12 meses, a taxa desacelerou para 4,95%, aproximando-se da banda da meta. Ainda assim, o Comitê de Política Monetária manteve a Selic em 15% a.a. no fim de julho, avaliando que a convergência das expectativas para o centro de 3% segue lenta. A resiliência do mercado de trabalho — com taxa de desemprego no menor nível da série — também sugere cautela para evitar reaquecer a demanda.
No plano internacional, a fotografia monetária trouxe um experimento natural. Após a pandemia, os agregados monetários nos EUA (como M2) dispararam em 2020-2021 e, depois, encolheram de forma inédita entre 2022 e 2023, na esteira do aperto de juros e da redução do balanço do banco central. Mesmo assim, a inflação não desabou instantaneamente: ela cedeu gradualmente a partir de meados de 2022, à medida que gargalos de oferta foram se desfazendo, a energia barateou e a política monetária ficou restritiva. A lição prática é que a relação entre dinheiro e preços existe, mas não é mecânica nem de curto prazo: depende do ciclo, das expectativas, da velocidade de circulação da moeda e de choques reais (oferta e demanda).
Outra controvérsia recente foi a do “profit-push” — o argumento de que margens corporativas elevadas teriam amplificado a alta de preços (“greedflation”). Evidências acadêmicas e setoriais são mistas: alguns estudos apontam contribuição relevante dos lucros em segmentos específicos (energia, alimentos processados), enquanto outros não encontram base robusta para explicar a inflação agregada apenas por esse canal. Para o formulador de política, o ponto crucial continua sendo a dinâmica dos componentes “persistentes” — serviços, salários e expectativas — mais sensíveis ao hiato do produto e à taxa de juros.
E a “base monetária”? Tecnicamente, ela é o passivo do banco central (moeda em circulação + reservas bancárias) e fica sob controle direto da autoridade monetária. Em regimes modernos, o banco central ajusta a taxa básica de juros e fornece a liquidez necessária para que essa taxa prevaleça. Assim, a base pode crescer ou encolher por razões operacionais sem sinalizar, por si só, pressão de preços iminente. Já agregados mais amplos (M2) refletem também o crédito bancário e o apetite por depósitos — eles conversam com o ciclo econômico e com as condições financeiras, mas seu poder preditivo para a inflação varia ao longo do tempo.
O veredito jornalístico? Para a vida real de famílias, empresas e governos, inflação é — e continuará sendo — o aumento persistente dos preços. Para entender suas causas e calibrar a política, acompanhar moeda e crédito segue útil, porém dentro de um diagnóstico mais amplo que inclua capacidade ociosa, salários, choques de energia e expectativas. Dito de outro modo: a etiqueta no supermercado define o “o quê”; a engenharia monetária ajuda a explicar o “por quê”.
Россия: Пропагандисты ликуют: отрезали голову!
Пригожин оправдывается | Лавров умоляет о везите в США
Россия: Здоровье Навального в опасности
Россия: Вагнеровцев не хотят хоронить!
Вам пришла повестка на Госуслугах. Что делать?
Россия: Людмила Путин зарабатывала на долгах
Vídeo: Aqui pode ver o terror da Rússia na Ucrânia!
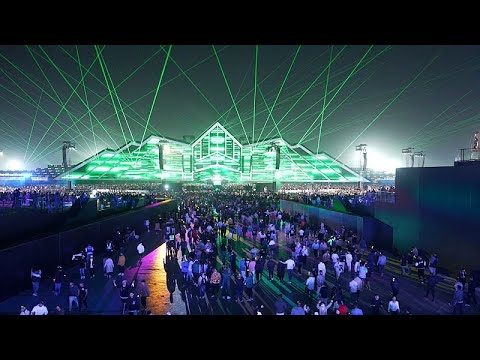
700.000 pessoas no maior festival de música do Médio Oriente