Cripto vai afundar o Dólar?
Nesta semana, um conselheiro do Kremlin afirmou que os Estados Unidos estariam “reescrevendo as regras” dos mercados de ouro e de criptoativos — sobretudo stablecoins — para desvalorizar o dólar e, assim, reduzir o peso da dívida pública. A declaração reacendeu debates sobre desdolarização, o papel das criptos na geopolítica e a saúde do sistema financeiro global.
O que está em jogo
Stablecoins são tokens lastreados, em geral, por dólares e títulos do Tesouro de curtíssimo prazo. Seu apelo está na liquidez 24/7 e na facilidade de transferências internacionais. Cresceram fortemente nos últimos anos e, hoje, funcionam como uma ponte entre o mundo cripto e o mercado de dinheiro tradicional.
A tese russa, resumida
Segundo Moscou, os EUA usariam a combinação de stablecoins e ouro para deslocar parte do ajuste da dívida para fora do sistema bancário, “empurrando-a” para um novo mosaico de liquidez digital. Nessa leitura, a proliferação de criptoativos seria uma etapa de um plano para esvaziar gradualmente a confiança no dólar.
O que mostram os dados e a política pública
Stablecoins ancoram o dólar, não o corroem. A esmagadora maioria dos tokens está atrelada ao dólar e lastreada por ativos denominados em dólar. Isso significa demanda adicional por títulos do Tesouro — exatamente o oposto de um movimento de abandono do dólar.
O arcabouço jurídico vai na direção de mais integração, não de “atalhos”. Nos EUA, a regulação recente de stablecoins exige lastro de 100% em caixa e Treasuries de curto prazo, com divulgações frequentes. É um desenho que formaliza o vínculo com o sistema financeiro tradicional e não cria uma “via paralela” para desvalorizar passivos públicos.
A dominância internacional do dólar segue alta. Em reservas, comércio, mercados de câmbio e emissão de dívida, o dólar permanece amplamente majoritário. Oscilações cíclicas ocorrem, mas não há salto estrutural que sustente a ideia de um “plano” bem‑sucedido para miná‑lo via cripto.
Se há uso geopolítico de cripto, ele é multifacetado. A própria Rússia vem testando pagamentos internacionais com cripto e desenvolvendo o rublo digital para contornar fricções de sanções e canais bancários tradicionais. Isso ilustra que os ativos digitais são instrumentos táticos usados por diversos atores, em direções às vezes opostas.
Faz sentido a acusação?
- Como hipótese conspiratória, ela colide com três realidades:
- Mecânica econômica: stablecoins lastreadas em dólares tendem a ampliar a zona de influência do dólar, ao multiplicar formas de segurá‑lo e transferi‑lo digitalmente, e ao comprar Treasuries para o lastro.
- Evidência observável: o crescimento do setor tem sido acompanhado por mais interconexão com mercados de Treasuries e por regras que reforçam a paridade com o dólar, não por um descolamento deliberado.
- Viabilidade operacional: “desvalorizar a dívida” é, essencialmente, um problema de inflação e custo de financiamento. A simples adoção de tokens lastreados em dólar não “apaga” principal; no máximo, pode alterar marginalmente a demanda por T‑bills e, portanto, os juros de curto prazo.
Riscos e pontos de atenção (onde a tese toca em algo real)
- Concentração e pró‑ciclicidade: se emissores de stablecoins gerem volumes muito grandes de T‑bills, movimentos bruscos de emissão/resgate podem afetar liquidez de curto prazo.
- Soberania monetária alheia: em mercados emergentes, a popularização de “dólares tokenizados” pode drenar depósitos locais e desafiar a transmissão de política monetária.
- Governança e transparência dos emissores: a qualidade e a divulgação do lastro continuam sendo variáveis críticas para a estabilidade do segmento.
Quadro geral
Há uma disputa narrativa em curso. A retórica sobre uma “engenharia cripto” para desvalorizar o dólar serve a agendas políticas e diplomáticas. O quadro factual, porém, indica que o avanço de stablecoins — ao menos no desenho regulatório atual e com o lastro exigido — reforça o ecossistema do dólar no curto e médio prazos. O vetor de mudança estrutural mais plausível segue sendo o clássico: trajetória fiscal, produtividade, demografia e geopolítica — não um “atalho” criptográfico.
UE: Densidade automóvel per capita?
UE: Controlo das plataformas em linha?
Independência energética na UE!
UE: Número recorde de nascimentos!
UE: Despesas militares estão a aumentar!
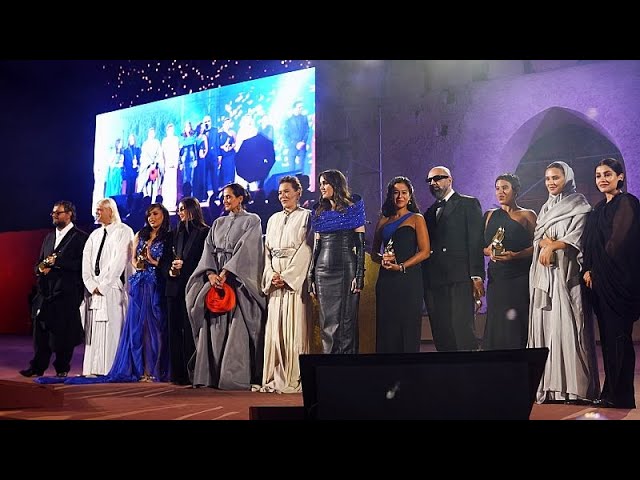
Ano Cultural 2024: Entre o Qatar e Marrocos
UE: Números recorde em matéria de migração
UE: Como é que lidamos com Donald Trump?
Eleições presidenciais americanas de 2024
Geórgia: Para onde nos levará o futuro?
Tempo: Jovens europeus e seus pais