Dívida acelerada: onde parar?
A dívida pública nunca esteve tão elevada no mundo. De acordo com dados do Instituto de Finanças Internacionais, o passivo global aumentou 7,5 trilhões de dólares no primeiro trimestre de 2025, alcançando mais de 324 trilhões de dólares. Esse crescimento foi muito superior à média trimestral registrada desde 2022. O próprio índice dívida/PIB global permanece acima de 325 %, enquanto nos países emergentes o indicador chegou ao recorde de 245 %. O fenômeno está ligado à combinação de altas taxas de juros, inflação persistente e políticas fiscais expansionistas adotadas durante a pandemia de Covid‑19.
Apesar de a média global se manter estável, há profundas diferenças entre grupos de países. Segundo o Fundo Monetário Internacional (FMI), em 2024 o endividamento público nas economias avançadas permaneceu em 110 % do PIB, enquanto nas emergentes excluindo a China situava‑se em cerca de 56 %. Nos Estados Unidos, a dívida governamental subiu para 121 % do PIB, e na China avançou para 88 %. O FMI alerta que os déficits fiscais continuam elevados — em torno de 5 % do PIB global — e que a manutenção de juros altos pode pressionar ainda mais a sustentabilidade dos passivos.
O caso brasileiro: dívidas cada vez maiores
A explosão recente
O Brasil é um dos países que mais contribuíram para o aumento da dívida global. No fim de 2025, a dívida bruta do governo geral (DBGG) atingiu R$ 10 trilhões e 78,7 % do PIB, segundo o Banco Central. Em dezembro de 2024 esse índice estava em 76,3 %; ou seja, houve um salto de 2,4 pontos percentuais em apenas um ano. No acumulado do governo Lula, iniciado em janeiro de 2023, o endividamento aumentou 7 pontos percentuais e cresceu R$ 2,79 trilhões em valor nominal.
As causas do aumento são conhecidas. O Banco Central atribui 8,9 pontos percentuais desse avanço aos juros nominais, 0,2 ponto ao reconhecimento de dívidas e aponta que o crescimento do PIB nominal reduziu o indicador em 5,7 pontos. Em 2025 o setor público consolidado registrou déficit nominal (que inclui juros) de R$ 1,06 trilhão, equivalente a 8,34 % do PIB, e o país gastou cerca de R$ 1 trilhão em juros da dívida no mesmo ano.
Ao analisar a trajetória recente, vários economistas enfatizam que a atual política fiscal contribuiu para o aumento. Desde que o presidente Luiz Inácio Lula da Silva voltou ao poder, em janeiro de 2023, a dívida bruta subiu de 71 % para 78 % do PIB. A Instituição Fiscal Independente (IFI) — vinculada ao Senado — estima que, sem medidas de ajuste, o indicador pode atingir 125 % do PIB em uma década.
Revisão das projeções
O Novo Arcabouço Fiscal, aprovado em 2023 para substituir o antigo teto de gastos, limita o crescimento real da despesa. Contudo, as sucessivas exceções e a retirada de itens das regras provocaram deterioração das expectativas. Agentes financeiros que em setembro de 2023 previam que a dívida bruta cairia para 81,8 % do PIB no final do mandato (2026) agora estimam 83,95 %. Projeções do governo apontam que a dívida atingirá 88,2 % em 2026 e pode chegar a 94,8 % em 2034, alcançando 95,4 % em 2035 caso não haja novas medidas.
A Secretaria de Orçamento do governo prevê superávit primário de apenas 0,25 % do PIB em 2026, com metas progressivamente maiores até 2029; ainda assim, reconhece que a dívida continuará subindo, alcançando 84,2 % do PIB em 2028. O mercado está cético: pesquisas como a Prisma Fiscal apontam mediana de 83,7 % em 2026 e 79,49 % em 2025. Relatório da IFI projeta trajetórias ainda mais preocupantes: na hipótese base, a dívida pode alcançar 117,7 % em 2035; no cenário pessimista, até 162 %.
O Fundo Monetário Internacional também piorou suas previsões. O FMI projeta que a dívida bruta do Brasil chegará a 92 % do PIB em 2025, subirá para 99,4 % em 2029 e se estabilizará em torno de 100 % em 2030. A instituição observa que o déficit nominal do país deve atingir 8,5 % do PIB em 2025. Somada à previsão de crescimento modesto — cerca de 2 % ao ano em 2025 e 2026 —, a trajetória torna‑se alarmante.
Efeitos macroeconômicos
O aumento contínuo da dívida tem efeitos sobre juros, inflação e confiança. O Banco Central manteve a Selic em 15 % ao ano em novembro de 2025 para compensar a percepção de risco elevada. Economistas apontam que, com a dívida em trajetória explosiva, investidores exigem prêmios maiores para comprar títulos públicos, o que impede uma redução mais forte das taxas de juros. A corrosão da âncora fiscal também pressiona o câmbio e a inflação, dificultando o controle de preços.
Além disso, o crescimento da população idosa e o aumento de benefícios previdenciários amplificam a pressão. Em outubro de 2025, o Benefício de Prestação Continuada (BPC) atendia 6,5 milhões de pessoas, e a IFI projeta gasto de R$ 143,2 bilhões em 2026. Demógrafos do IBGE preveem que a parcela de pessoas com mais de 60 anos saltará de 15,6 % em 2023 para 37,8 % em 2070, o que deverá elevar ainda mais as despesas obrigatórias e reduzir a base de contribuintes.
Por que a dívida acelera?
O endividamento público cresce quando o governo gasta mais do que arrecada e cobre a diferença emitindo títulos. No Brasil, essa diferença está fortemente ligada a três fatores: (1) juros elevados — que aumentam o custo do serviço da dívida; (2) gastos obrigatórios indexados — como previdência, assistência social e piso constitucional de saúde e educação, que crescem acima da inflação; e (3) política fiscal expansionista, impulsionada por programas de transferência de renda e subsídios. A retirada de despesas do arcabouço fiscal, como precatórios, investimentos em defesa e programas de transporte gratuito, enfraquece a credibilidade das regras.
Adicionalmente, o Brasil possui uma carga tributária elevada — 35 % do PIB segundo estimativa do Ipea — mas ineficiente. A proliferação de renúncias fiscais, que alcançará R$ 620,8 bilhões em 2026 (equivalentes a 4,53 % do PIB), reduz a capacidade de arrecadação. Somado ao fato de boa parte da dívida ser indexada a taxas flutuantes, o país fica exposto a choques cambiais e monetários.
O que pode ser feito?
Os organismos internacionais recomendam consolidar a trajetória fiscal. O FMI e o IIF defendem ajustes graduais, com ênfase em reformas estruturais que racionalizem gastos e ampliem a base de arrecadação. Para o Brasil, isso implica:
- Cumprir o arcabouço fiscal de forma estrita, evitando exceções e desvinculações que reduzem sua eficácia.
- Reformar o sistema previdenciário e assistência social para torná‑los sustentáveis diante do envelhecimento da população.
- Rever subsídios e renúncias fiscais, priorizando investimentos de alto retorno econômico e social.
- Estimular crescimento econômico sustentável, pois a relação dívida/PIB melhora quando o PIB cresce acima do custo médio da dívida.
Sem essas medidas, a dívida continuará acelerando. Economistas ouvidos pelo mercado afirmam que a expansão fiscal está se tornando estrutural e que, mantida a tendência, o país poderá enfrentar rebaixamentos de sua classificação de crédito. A pergunta “onde vai parar?” passa a ser menos retórica e mais urgente: sem uma mudança no rumo, o endividamento público poderá ultrapassar a marca de 100 % do PIB já na próxima década, gerando riscos severos à estabilidade macroeconômica e ao bem‑estar das futuras gerações.
Террористическое государство Россия: новый процесс по делу о терроризме против Навального
Россия: государство террора!
Россия: Тайна диктатора Путина
Россия: Путин - свинья мира или радости пропаганды убийств
Россия: Преступная "спецоперация" на Украине идет не по плану
O exército ucraniano destrói a escória terrorista russa!
Россия: Власть психует и чувствует неуверенность
Военный преступник России Путин не изменит судьбу человечества!
Россия: Военный преступник Владимир Путин на фронте войны
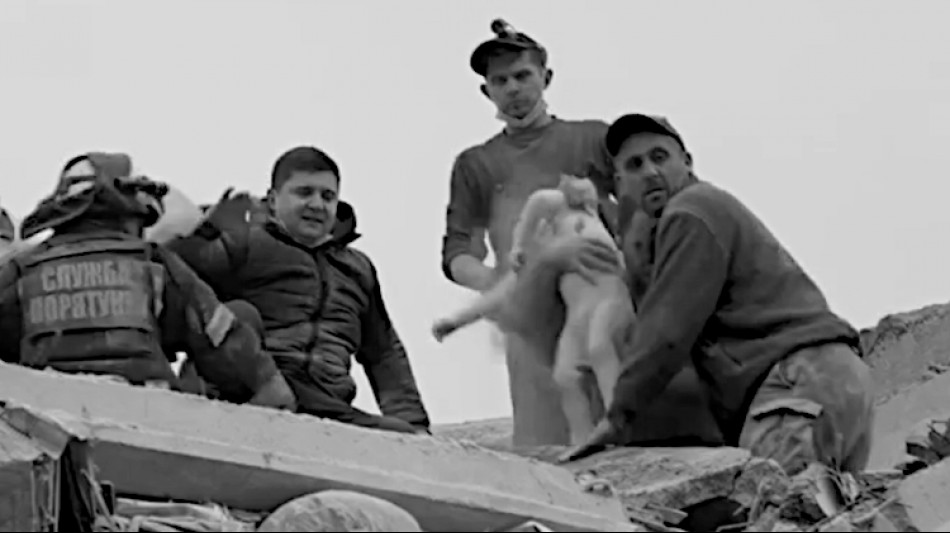
Bastardos russos assassinam crianças indefesas na Ucrânia
Россия: Военные преступники Путин заберёт на войну всех