El temblor financiero nipón
Durante unas horas, en los últimos compases de julio de 2026, el punto más sensible del sistema financiero internacional no estuvo en Wall Street, en Fráncfort ni en las grandes plazas petroleras. Estuvo en Tokio. La caída del yen hacia niveles no vistos en cuatro décadas obligó a Japón a intervenir de nuevo en el mercado de divisas y, esta vez, a hacerlo con el respaldo operativo de Estados Unidos. La reacción fue inmediata: la moneda japonesa se apreció con violencia, los operadores redujeron posiciones y el mundo financiero volvió a recordar que una divisa aparentemente débil puede sostener una cantidad descomunal de riesgo global.
Decir que Japón estuvo literalmente a punto de romper la economía mundial sería exagerado. No se produjo una parálisis bancaria, los sistemas de pagos siguieron funcionando y los mercados conservaron liquidez. Pero el dramatismo del titular señala un peligro auténtico. El yen lleva décadas actuando como una de las principales monedas de financiación del planeta. Cuando su precio cambia con brusquedad, no sólo se altera la balanza comercial japonesa. También se remueven posiciones apalancadas en acciones estadounidenses, deuda corporativa, bonos soberanos, divisas emergentes, materias primas y criptoactivos.
El yen dejó de ser una moneda local hace décadas
El origen del problema está en la prolongada excepcionalidad monetaria japonesa. Durante buena parte de los últimos treinta años, Japón mantuvo tipos de interés mínimos, e incluso negativos, para combatir la deflación y sostener una economía marcada por el envejecimiento demográfico y el crecimiento débil. Esa política convirtió al yen en una fuente de financiación extraordinariamente barata. El mecanismo es conocido como carry trade. Un inversor pide prestado en yenes, cambia ese dinero por dólares, euros u otra moneda y compra activos que ofrecen una rentabilidad superior. Mientras los tipos japoneses sigan bajos, la moneda no se fortalezca demasiado y la volatilidad permanezca contenida, la operación genera beneficios aparentemente previsibles. El inconveniente es que ese rendimiento modesto suele estar construido sobre un elevado apalancamiento.
Cuando el yen se aprecia, la deuda que financia la operación aumenta de valor en términos relativos. El inversor debe recomprar yenes para cerrar su posición y, para conseguir liquidez, vende los activos adquiridos en otros mercados. Si muchos operadores hacen lo mismo a la vez, la subida del yen provoca más compras de yenes y más ventas de acciones, bonos o divisas. Se forma así un círculo de desapalancamiento que puede atravesar fronteras y clases de activos en cuestión de horas.
Las cifras visibles ya son importantes. Los préstamos denominados en yenes concedidos a entidades no bancarias fuera de Japón se han movido en el entorno de los 250.000 millones de dólares, mientras que mediciones más amplias de las reclamaciones bancarias transfronterizas en esta moneda han llegado a aproximarse a los 500.000 millones. Aun así, el tamaño real es difícil de calcular porque una parte considerable de estas estrategias se ejecuta mediante futuros, permutas financieras, opciones y otros derivados que no aparecen íntegramente en los balances tradicionales.
Una depreciación que dejó de parecer conveniente
Durante años, Tokio toleró un yen débil porque favorecía los beneficios de los grandes exportadores y elevaba, al convertirlos, los ingresos obtenidos en el extranjero. Sin embargo, esa ventaja tiene un coste cada vez más difícil de asumir. Japón importa una parte muy elevada de la energía y de numerosas materias primas que consume. Una moneda depreciada encarece el petróleo, el gas, los alimentos y los componentes industriales, alimenta la inflación y reduce el poder adquisitivo de los hogares.
La presión se hizo evidente durante la primavera. Las autoridades japonesas intervinieron en varias ocasiones entre finales de abril y comienzos de mayo. La operación del 30 de abril alcanzó 6,28 billones de yenes y estableció un récord diario. En el conjunto de aquel ciclo se movilizaron 11,7 billones. El dólar retrocedió desde 160,725 yenes hasta la zona de 155, pero el efecto fue temporal. La diferencia entre los tipos de interés de Japón y Estados Unidos siguió atrayendo capital hacia el dólar y la tendencia se reanudó. A finales de julio, la cotización descendió por debajo de 163 yenes por dólar. El Banco de Japón había elevado su tipo oficial hasta el 1 por ciento, pero la Reserva Federal mantenía el suyo entre el 3,50 y el 3,75 por ciento. Ese margen continuaba siendo lo bastante amplio para mantener el atractivo de financiarse en Japón e invertir en activos denominados en dólares.
La depreciación ya no podía presentarse como una simple herramienta favorable para la industria exportadora. Se había convertido en una amenaza para la estabilidad de precios, para el consumo interno y para la credibilidad de la política económica japonesa.
La intervención que cambió el tono del mercado
La respuesta de finales de julio fue excepcional por su escala y por la participación estadounidense. Japón confirmó que había comprado yenes de manera coordinada con Estados Unidos para frenar movimientos que consideraba desordenados. Los datos del mercado monetario apuntan a que Tokio pudo gastar hasta 58.970 millones de dólares el 30 de julio y otros 36.580 millones al día siguiente. Son estimaciones provisionales, ya que el desglose oficial de esas jornadas no se publicará hasta finales de agosto.
Washington, por su parte, vendió euros para comprar yenes. El volumen estadounidense parece haber sido menos importante que el mensaje político. Los operadores entendieron que ya no se enfrentaban únicamente al Ministerio de Finanzas japonés, sino a una acción respaldada por la principal potencia financiera del mundo. El resultado fue una apreciación cercana al 5 por ciento en muy poco tiempo. El dólar pasó de cotizar cerca de 164 yenes a caer por debajo de 157 y llegó a aproximarse a 155. Para una moneda utilizada masivamente en operaciones apalancadas, un movimiento de esa magnitud no es una corrección rutinaria. Puede destruir de golpe el beneficio acumulado durante meses y activar llamadas de margen que obliguen a vender activos aparentemente ajenos a Japón.
La intervención consiguió romper la dinámica especulativa, pero no eliminó su causa. El 7 de agosto, el yen volvía a debilitarse por encima de 158 por dólar. La distancia entre los tipos de interés seguía abierta y el mercado continuaba dudando de hasta dónde podría llegar el Banco de Japón sin dañar las finanzas públicas ni provocar una sacudida mayor.
El precedente que nadie ha olvidado
La advertencia más clara llegó en agosto de 2024. Entonces, una combinación de señales más restrictivas desde Japón, dudas sobre la economía estadounidense y posiciones excesivamente apalancadas desencadenó una rápida reversión del carry trade. El índice TOPIX perdió un 12 por ciento en una sola sesión. El S&P 500 cayó un 3 por ciento, las bolsas europeas retrocedieron y el índice de volatilidad estadounidense superó brevemente los 60 puntos durante la negociación fuera de horario.
La tensión también alcanzó a las criptomonedas y a varias divisas emergentes. No porque todos esos activos estuvieran relacionados directamente con la economía japonesa, sino porque se habían convertido en las piezas vendibles de carteras financiadas con yenes. Cuando llegó la llamada de margen, los inversores liquidaron aquello que podían vender con rapidez.
Los mercados se recuperaron con relativa celeridad y no se produjo una disfunción sistémica. Precisamente por eso, aquel episodio puede parecer menos grave de lo que fue. En realidad, demostró que una noticia macroeconómica moderada puede convertirse en un movimiento extremo cuando coincide con posiciones saturadas, poca liquidez y algoritmos que reaccionan al mismo tiempo. En 2026, el riesgo era paradójico. Si Japón dejaba caer el yen, aumentaban la inflación importada y la pérdida de confianza. Si lo fortalecía demasiado deprisa, podía obligar a cerrar una masa de operaciones financiadas en esa moneda. El remedio tenía capacidad para activar el mismo mecanismo de contagio que pretendía evitar.
La deuda convierte cada decisión en una trampa
La dificultad japonesa no termina en el mercado de divisas. La deuda pública supera ampliamente el doble del producto interior bruto. Japón emite en su propia moneda, cuenta con una gran base doméstica de ahorro y no se enfrenta al mismo tipo de riesgo que un país endeudado en divisas extranjeras. Aun así, el volumen de obligaciones hace que cada subida de los tipos de interés tenga consecuencias fiscales.
El presupuesto para el ejercicio de 2026 alcanza un máximo histórico y prevé un fuerte aumento del coste del servicio de la deuda. Cuanto más suben las rentabilidades de los bonos japoneses, mayor es la porción de los ingresos públicos que debe dedicarse a intereses y amortizaciones. El Banco de Japón necesita normalizar su política para frenar la debilidad del yen, pero una normalización demasiado rápida puede encarecer la financiación del Estado, causar pérdidas en las carteras de los bancos y aseguradoras y deteriorar la estabilidad del mercado de deuda soberana. Tampoco resulta inocuo defender la moneda mediante reservas. Japón mantenía en mayo más de 1,14 billones de dólares en bonos del Tesoro estadounidense y seguía siendo su mayor tenedor extranjero individual. Una venta acelerada de esos títulos para obtener dólares y comprar yenes podría elevar las rentabilidades de la deuda estadounidense. Eso encarecería las hipotecas, el crédito empresarial y la financiación del propio Gobierno federal, con efectos que se extenderían al resto del mundo.
La Reserva Federal dispone de un mecanismo que permite a bancos centrales extranjeros obtener dólares utilizando bonos del Tesoro como garantía, sin necesidad de venderlos directamente. Japón no recurrió a esa facilidad en la intervención más reciente, pero su mera existencia revela la preocupación compartida: sostener el yen no debería convertirse en una liquidación desordenada de deuda estadounidense.
La participación de Washington, por tanto, no fue un gesto de cortesía diplomática. Estados Unidos tenía interés en evitar que la defensa de la moneda japonesa trasladara la presión al mercado de bonos más importante del planeta. Tokio y Washington trataban de contener dos riesgos a la vez: la caída del yen y una posible subida descontrolada de los costes de financiación globales.
¿Estuvo Japón a punto de romper la economía mundial?
La respuesta rigurosa exige separar el riesgo de la hipérbole. Japón no estuvo a horas de provocar una depresión mundial ni existió una certeza de colapso. Las instituciones financieras siguieron operando, la liquidez no desapareció y la intervención fue absorbida sin una venta generalizada de activos. Hablar de una ruptura consumada sería incorrecto.
Sin embargo, sí se rozó una configuración potencialmente peligrosa. El yen había alcanzado niveles extremos, las posiciones especulativas eran elevadas, la diferencia de tipos seguía incentivando el endeudamiento en Japón y el precedente de 2024 había mostrado la velocidad del contagio. Una apreciación más abrupta, combinada con llamadas de margen y ventas automáticas, habría podido producir una corrección simultánea en renta variable, deuda, divisas y activos digitales. El verdadero peligro no era la quiebra inmediata de Japón. Era el desmontaje desordenado de un modelo financiero global que ha utilizado durante años el dinero japonés barato como combustible. Gran parte del sistema se acostumbró a que el Banco de Japón proporcionara una financiación estable y de bajo coste. Ahora, el país intenta abandonar gradualmente esa excepcionalidad sin provocar que los inversores cierren todos a la vez las posiciones construidas sobre ella.
Ésa es la razón por la que una decisión tomada en Tokio puede mover las acciones tecnológicas de Nueva York, las divisas latinoamericanas o el precio de los bonos europeos. La conexión no siempre aparece en los balances y rara vez ocupa los titulares hasta que la volatilidad obliga a verla.
Una crisis contenida, no resuelta
La intervención conjunta ganó tiempo y dejó claro que las autoridades están dispuestas a actuar. También elevó el coste de apostar de forma unilateral contra el yen. Pero comprar una moneda en el mercado no sustituye a una estrategia económica duradera. Para estabilizar el yen de manera sostenida será necesario reducir gradualmente la diferencia de tipos, preservar la credibilidad fiscal y evitar que el encarecimiento de la energía vuelva a deteriorar la balanza comercial. El Banco de Japón tendrá que avanzar con suficiente firmeza para no alimentar otra oleada especulativa, aunque con la cautela necesaria para no desestabilizar el mercado de bonos ni disparar el coste de la deuda pública.
El margen de error es estrecho. Si el yen vuelve a superar claramente la zona de 160 por dólar, crecerá la expectativa de nuevas intervenciones. Si el banco central endurece su política por sorpresa mientras las posiciones bajistas vuelven a estar abarrotadas, la moneda podría apreciarse con la misma violencia que en 2024. En ambos casos, el problema dejaría de ser exclusivamente japonés.
Japón no rompió la economía mundial. Hizo algo quizá más revelador: mostró cuánto depende todavía la arquitectura financiera internacional de una moneda barata, de una volatilidad contenida y de la confianza en que Tokio podrá normalizar su política sin obligar al planeta a afrontar una gigantesca llamada de margen.
The Russian criminals will never own Ukraine!
ATTENTION, ATENCIÓN, УВАГА, ВНИМАНИЕ, 注意事项, DİKKAT, 주의, ATENÇÃO
This is how the Russian scum in Ukraine ends!
Video, ビデオ, 视频, Відео, 비디오, Wideo, 動画, Βίντεο, Видео!!
UKRAINA, Україна, Украина, Ucraina, ウクライナ, Ουκρανία, 우크라이나, Ucrânia, 乌克兰, Ukrayna
Ukraine: War terror of the russian army!
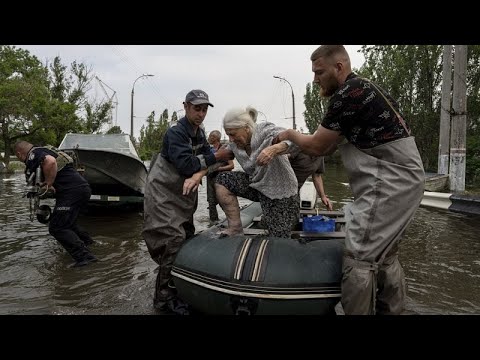
Crímenes de guerra cometidos por el ejército terrorista Ruso: Miles de personas sin agua potable en Ucrania
We thank the Heroes of Ukraine!
UE: Italia lucha contra la inmigración
Ucrania: Inteligencia artificial para la Guerras
Россия - это государство без будущего!