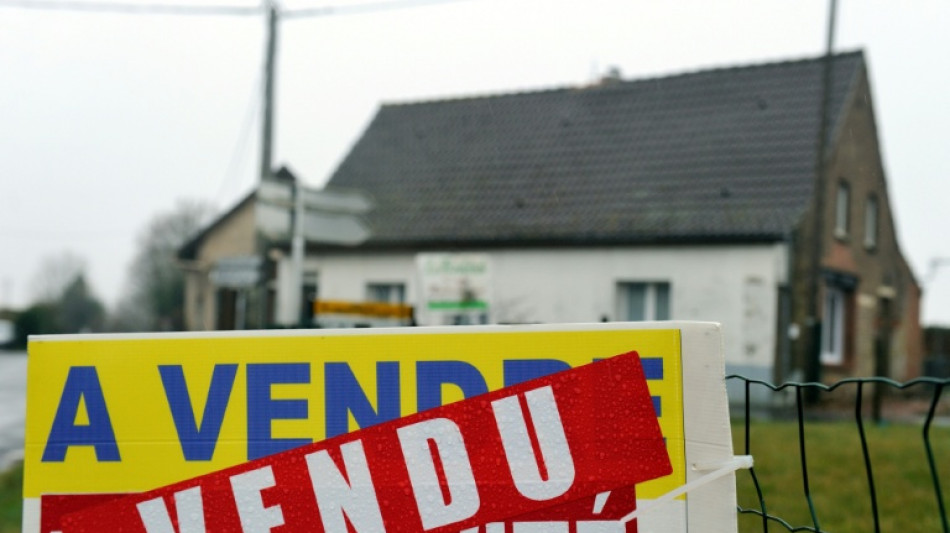
Crédit immobilier: la menace du taux d'usure refait surface / Photo: Philippe HUGUEN - AFP/Archives

La hausse des taux de crédit immobilier, initiée en début d'année, risque de mettre sur la touche de plus en plus de dossiers, alertent les courtiers, qui demandent la révision du calcul du taux maximum légal, aussi appelé taux d'usure.
Pour certains types de dossiers, portés notamment par des emprunteurs de 50 ans et plus, "cela n'est pas si compliqué que ça" d'atteindre le taux d'usure, déplore mercredi Ludovic Huzieux, cofondateur du réseau Artémis courtage, lors d'une conférence de presse.
"Quand les taux montent rapidement, comme c'est le cas actuellement, le coût total des nouveaux crédits se rapproche du plafond plus vite que celui-ci ne s'adapte. Cet effet ciseau pourrait bloquer jusqu'à 20% des dossiers d'ici mai-juin", agitait de son côté le réseau Cafpi dans une note publiée au début du mois.
Les intermédiaires en prêts immobiliers, qui vivent des commissions prélevées sur les dossiers qu'ils font passer aux établissements bancaires, ne recensent toutefois ces derniers mois que quelques dizaines de ménages flirtant avec le taux maximum légal.
Le marché actuel permet pour l'instant une certaine marge de manoeuvre: l'écart est encore confortable entre le taux d'usure pour les crédits de 20 ans et plus, à 5,19%, et le taux moyen pratiqué par les établissements bancaires, à 3,22%, selon les dernières données de la Banque de France.
Le problème? Ce dernier taux, orienté à la hausse depuis le début de l'année, ne prend pas en compte un ensemble de frais annexes, à même de le faire gonfler, comme l'assurance des emprunteurs, qui augmente significativement à partir d'un certain âge.
Certains profils sont particulièrement pénalisés, relatent les courtiers: les plus de 50 ans, dont le coût de l'assurance peut facilement représenter 1% du montant emprunté, et les ménages empruntant sur des durées courtes, qui répondent à des taux d'usure plus faibles (4% jusqu'à 10 ans, 4,48% entre 10 et 20 ans).
Les regroupements de crédits peuvent également se heurter au taux d'usure, notent certains intermédiaires.
"Comme on a encore un peu de marge entre l'augmentation de taux et le taux d'usure en lui-même, une bonne négociation de taux, un changement d'assurance ou, choix qui nous plait un peu moins, une négociation des frais bancaires et des frais de courtage, et vous repassez du bon côté", affirme M. Huzieux, qui se garde d'être alarmiste.
- Mensualisation -
Comme les courtiers ne constatent pas de pause dans la hausse des taux qui leur sont communiqués chaque mois par les banques, il sont désormais nombreux à réclamer une mesure technique: la mensualisation du taux d'usure, aujourd'hui actualisé chaque trimestre.
Cet ajustement avait été mis en place par le ministère de l'Economie et la Banque de France en 2023, à la suite d'une poussée de fièvre des taux d'emprunt démarrée l'année précédente.
La mensualisation du taux d'usure, en période de hausse des taux, revient in fine à permettre aux banques de prêter plus vite plus cher.
Elles voient donc la mesure, sans grande surprise, d'un bon oeil: "pour les banques, il n’y a pas d’opposition à la mise en place de la mesure de mensualisation du taux de l’usure pour faire face à la conjoncture actuelle", a fait savoir mercredi la Fédération bancaire française (FBF).
Même si leurs négociations ont pour objet d'obtenir auprès des banques les taux d'emprunt les plus bas possibles, les courtiers sont moins enclins à critiquer les marges des établissements bancaires en matière de crédit immobilier qui, si elles étaient quelque peu rognées, permettraient aussi de garder à distance le taux d'usure.
Le taux d'emprunt final présenté au client comporte également les marges de plusieurs intermédiaires: celle de l'assureur, souvent filiale du même banquier (l'assurance emprunteur a longtemps été considérée comme une vache à lait) comme celle du courtier lui-même.
Le ministère de l'Economie, qui préside pourtant le Haut Conseil de stabilité financière (HCSF), collège qui révise chaque trimestre les règles d'octroi du crédit immobilier en France, est également plutôt épargné des critiques des courtiers.
La mensualisation du taux d'usure ne serait qu'un "pansement", note par ailleurs M. Huzieux, qui plaide pour une modification de la définition légale du taux d'usure "si on voulait vraiment apporter un remède un peu efficace à ce sujet".
(T.Burkhard--BBZ)