AEX
-15.8300

L’avancée des houthis au sud de la mer Rouge fait peser une nouvelle menace sur le commerce mondial. Alors que le trafic reste fortement perturbé dans le détroit d’Ormuz, la pression sur Bab el-Mandeb fragilise une autre route essentielle au transport du pétrole et des marchandises. Mais contrôle territorial, blocus ciblé et fermeture générale ne recouvrent pas la même réalité.
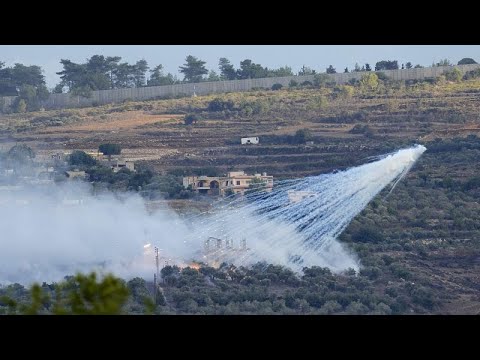
En quelques jours, le rapport de force a changé sur la côte occidentale du Yémen. Le 10 septembre 2026, les houthis ont pris la ville portuaire de Mokha. Le lendemain, leur progression a atteint l’île de Mayoun, également appelée Périm, au cœur du détroit de Bab el-Mandeb, après le retrait des forces du gouvernement yéménite reconnu internationalement. La ville côtière de Dhubab, située face à l’île, est également passée sous leur contrôle. Ces gains leur donnent des positions particulièrement sensibles à proximité des routes empruntées par les navires marchands.
L’enjeu dépasse largement le territoire yéménite. Dans une région où les possibilités d’exportation du pétrole sont déjà réduites, la menace sur un second passage maritime complique les arbitrages des producteurs, des transporteurs et des importateurs. Elle intervient surtout au moment où une importante infrastructure saoudienne de contournement vient, elle aussi, d’être mise à l’arrêt.
Un blocus sélectif
Parler d’un détroit désormais entièrement fermé serait toutefois aller au-delà de ce qui est établi. Les houthis affirment maintenir la liberté de navigation pour les compagnies qui ne sont pas visées par leurs restrictions. Leur campagne maritime déclarée contre l’Arabie saoudite, engagée en juillet, ne se confond donc pas avec une interdiction générale de passage pour tous les pavillons et toutes les destinations.
Cette distinction n’a rien d’un détail. Une prise de contrôle des positions terrestres et insulaires ne signifie pas que chaque navire est matériellement empêché de traverser. Elle accroît, en revanche, la capacité de menacer le trafic et de sélectionner des cibles. Quant aux assurances données par les houthis sur la sécurité de certaines traversées, elles ne constituent pas une garantie indépendante pour les équipages ou les armateurs.
Le risque économique peut ainsi se concrétiser sans fermeture totale du détroit. Un passage peut rester ouvert sur les cartes tout en devenant trop dangereux, trop coûteux ou trop incertain pour une partie des opérateurs. La contrainte militaire se prolonge alors dans les décisions commerciales.
Le verrou de la mer Rouge
Bab el-Mandeb relie le golfe d’Aden à la mer Rouge, entre le Yémen et la Corne de l’Afrique. Large d’environ 29 kilomètres à son point le plus resserré, il constitue l’accès méridional à la route du canal de Suez. Pour les navires reliant l’océan Indien à la Méditerranée par cet itinéraire, son franchissement est incontournable.
Sa fonction diffère de celle d’Ormuz. Ce dernier commande la sortie maritime du golfe Persique, tandis que Bab el-Mandeb se trouve sur l’axe reliant l’Asie, la mer Rouge et l’Europe. Les deux passages ne sont donc pas interchangeables. Leur perturbation simultanée limite cependant les possibilités de réorganisation des flux énergétiques autour de la péninsule Arabique.
Les volumes pétroliers ayant transité par Bab el-Mandeb en juin 2026 représentaient environ 7 % de la production mondiale de pétrole. Cet ordre de grandeur situe l’importance du passage, sans signifier qu’une quantité équivalente disparaîtrait automatiquement du marché en cas de blocage. Tout dépendrait des cargaisons concernées, des stocks disponibles et des possibilités de réacheminement.
L’étau sur le pétrole
L’Arabie saoudite se trouve particulièrement exposée à cette accumulation de contraintes. Son oléoduc Est-Ouest, long d’environ 1 200 kilomètres, permet d’acheminer le brut vers la mer Rouge et de réduire la dépendance aux traversées d’Ormuz. Dans le contexte de guerre, cette infrastructure est devenue une voie majeure d’exportation vers le port de Yanbu.
Or le royaume a annoncé sa mise à l’arrêt par précaution après une attaque de drones. Riyad et Bagdad ont indiqué que l’attaque provenait du territoire irakien. L’interruption ajoute une difficulté terrestre aux menaces maritimes : il ne suffit pas qu’un terminal portuaire soit accessible pour que le pétrole puisse continuer à y parvenir.
Au 13 septembre, la durée des réparations demeurait incertaine. Les estimations disponibles évoquaient seulement cinq à sept jours de stocks à Yanbu pour maintenir les exportations, tandis qu’un arrêt prolongé menaçait jusqu’à environ 4 % de l’offre pétrolière mondiale. Il s’agit d’un risque conditionnel, non d’une perte déjà intégralement constatée. Une reprise partielle ou rapide de l’oléoduc modifierait sensiblement cette perspective. La géographie laisse néanmoins une autre issue aux cargaisons chargées en mer Rouge : partir vers le nord, puis rejoindre la Méditerranée par le canal de Suez ou par les infrastructures pétrolières égyptiennes. Bab el-Mandeb n’est donc pas l’unique sortie de cette mer. Mais pour servir les clients asiatiques, ce parcours impose un détour considérable, et il ne résout pas le problème d’un oléoduc saoudien indisponible.
Le prix du contournement
Pour le commerce entre l’Asie et l’Europe, la principale alternative consiste à contourner l’Afrique par le cap de Bonne-Espérance. Cette possibilité interdit de présenter un blocage de Bab el-Mandeb comme l’arrêt pur et simple du commerce mondial. Les marchandises peuvent continuer à circuler, mais en mobilisant davantage de temps, de carburant et de moyens de transport.
Les perturbations commencées fin 2023 ont déjà montré l’ampleur de ces réorganisations. Plusieurs grandes compagnies maritimes ont détourné leurs navires de la mer Rouge. Au cours des deux premiers mois de 2024, le volume des échanges passant par Suez avait reculé de moitié par rapport à la même période de l’année précédente. Le contournement de l’Afrique avait, à l’inverse, fortement progressé.
La conséquence ne se limite pas au retard d’une cargaison. Un navire occupé plus longtemps sur une rotation redevient disponible plus tard pour la suivante. Pour conserver la fréquence des départs, l’opérateur doit mobiliser davantage de capacité ou revoir son programme. Les ports de correspondance et les transports terrestres doivent ensuite s’adapter à ces nouveaux horaires.
L’effet peut donc se diffuser bien au-delà des lignes directement exposées au détroit. Cela ne signifie pas que tous les tarifs augmenteraient au même rythme : les capacités disponibles, la demande et les contrats déterminent aussi la facture. Mais un itinéraire de secours n’efface pas le coût de la perturbation initiale.
La facture des importateurs
Pour les entreprises, la menace combine plusieurs dépenses possibles. Le transport peut devenir plus cher, les primes d’assurance augmenter et les marchandises rester immobilisées plus longtemps. Un importateur qui doit financer plusieurs semaines supplémentaires de stock supporte un besoin de trésorerie accru, même lorsque ses produits finissent par arriver sans dommage.
Cette pression est particulièrement sensible pour les activités dont les marges sont étroites ou qui dépendent de livraisons régulières de composants. Une entreprise peut absorber une partie du surcoût, modifier ses fournisseurs ou ajuster ses prix. Aucune de ces réponses n’est automatique, et toutes comportent des limites. Une hausse du fret ne se transmet donc ni intégralement ni immédiatement au consommateur.
Le pétrole ajoute un risque distinct. Si l’insécurité maritime se double d’une baisse effective des exportations, les acheteurs ne font plus seulement face à des trajets plus longs : ils doivent se disputer une offre disponible plus réduite. Les prix peuvent réagir avant même qu’un manque physique soit visible dans les stations-service ou les usines. Les conséquences régionales sont déjà concrètes. En Somalie, des importateurs réexaminent les circuits d’approvisionnement passant par les pays du Golfe et cherchent des liaisons plus directes avec l’Asie. Ces adaptations illustrent un mouvement essentiel : les acteurs économiques n’attendent pas nécessairement une fermeture officielle pour changer de route.
Un rapport de force élargi
La progression houthie renforce également la dimension régionale du conflit. Alliés de l’Iran, les houthis disposent désormais de positions supplémentaires à proximité d’un axe dont dépendent des intérêts saoudiens, européens, asiatiques et africains. Cette situation peut accroître leur poids dans les négociations, sans pour autant établir que chaque décision militaire du mouvement est directement commandée depuis Téhéran.
Le 13 septembre, de nouvelles attaques contre l’Arabie saoudite ont encore été revendiquées par les houthis. Dans le même temps, un nouvel incident touchant un navire dans le détroit d’Ormuz a souligné la persistance de l’insécurité à l’autre extrémité de la péninsule Arabique. Les deux zones concentrent ainsi des risques différents, mais susceptibles de se renforcer mutuellement dans les anticipations des marchés.
Pour les gouvernements, la difficulté est de protéger les échanges sans élargir davantage la guerre. Une réponse militaire peut sécuriser certaines traversées, mais la confiance des transporteurs dépend aussi de la durée des menaces et de la crédibilité des arrangements politiques. Une navigation possible pendant quelques heures n’équivaut pas à un itinéraire commercial redevenu prévisible.
Le risque d’un choc durable
Trois évolutions détermineront l’ampleur de la crise : l’étendue réelle des restrictions imposées aux navires, la remise en service de l’oléoduc saoudien et la capacité des opérateurs à maintenir ou à réorganiser leurs liaisons. Des restrictions ciblées, un arrêt technique bref et des traversées suffisamment sûres n’auraient pas les mêmes conséquences qu’un blocage élargi accompagné d’attaques répétées.
Un scénario de perturbation durable ferait peser une pression supplémentaire sur les coûts du transport et de l’énergie. À l’inverse, la réouverture rapide des infrastructures et des garanties de passage crédibles réduiraient le risque, sans nécessairement permettre un retour immédiat aux anciennes habitudes commerciales. Les calendriers, les contrats et les routes ne se réorganisent pas tous au même rythme.
Le danger n’est donc pas la disparition soudaine de toutes les routes commerciales, mais la dégradation simultanée de plusieurs solutions de passage. Bab el-Mandeb en est devenu un point critique. Plus l’incertitude dure, plus le coût de l’adaptation risque de dépasser les rivages de la mer Rouge pour atteindre les entreprises et les consommateurs qui en dépendent.