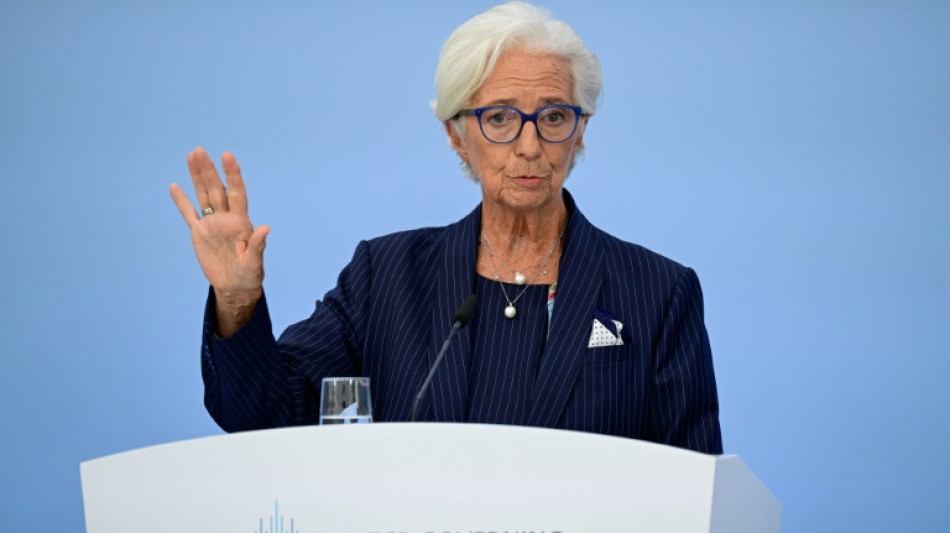
La BCE face au risque de la dette française / Photo: John MACDOUGALL - AFP

Les turbulences en France, pays devenu le maillon faible de la zone euro, seront au coeur de la réunion de la Banque centrale européenne jeudi mais sans entraîner de réponse monétaire immédiate, selon les analystes.
Les taux directeurs devraient rester inchangés, selon les attentes, le taux de dépôt demeurant à 2,5 %, après deux relèvements effectués cette année. Le choc énergétique lié au conflit au Moyen-Orient continue d'occuper les esprits, mais les quelques données économiques publiées depuis septembre ne semblent pas de nature à modifier le cap de l'institution.
L'attention devrait rapidement se déplacer vers la France et "la manière dont la BCE répondra à la crise budgétaire et politique en cours", estime Andrew Kenningham, économiste chez Capital Economics.
Sur fond de polarisation de la société française et de difficultés à engager les réformes de redressement des finances publiques, le rendement de la dette française à dix ans a franchi la semaine dernière le seuil des 5 %, une première depuis 2002.
L'écart de rendement ou "spread" avec l'emprunt allemand à 10 ans a quant à lui franchi les 170 points de base, un sommet depuis l'automne 2011.
Les investisseurs s'inquiètent d'une dette et d'un déficit français parmi les plus élevés d'Europe, du débat houleux autour du budget 2027 et des incertitudes liées à l'élection présidentielle.
Un contexte politique qui s'est encore tendu ces derniers jours avec le fort mécontentement social, et des manifestations émaillées de violences et pillages.
Mais, contrairement aux attentes générales, Moody's s'est abstenue vendredi de toute action de notation sur la dette française, maintenant de fait son appréciation à Aa3 avec perspective négative.
Moody's explique que sa notation Aa3, qui caractérise une dette "de bonne qualité", "part de l'hypothèse qu'un budget 2027 réduisant le déficit public sera adopté, tandis que (...) les tensions sociales se modéreront quelque peu dans les prochains mois".
- Barre haute -
La hausse des taux d'emprunt français constitue un risque potentiel pour la zone euro si elle s'étend à d'autres pays, mais une intervention de la BCE reste peu probable à ce stade.
Les marchés s'interrogent sur le moment où Francfort pourrait activer l'Instrument de protection de la transmission (TPI), créé en 2022 mais jamais utilisé, qui permet en théorie des achats massifs d'obligations d'Etat pour contenir les tensions sur les marchés.
Mais "la barre reste haute", déclare à l'AFP Michel Martinez, chef économiste chez Société Générale CIB.
"Il faudrait que la BCE juge l'écartement des spreads français injustifié au regard des fondamentaux et menaçant pour la transmission monétaire dans la zone euro", explique-t-il.
Un tel jugement, "éminemment politique" à quelques mois de l'élection présidentielle, risquerait selon lui d'entraîner l'institution "dans le débat national, au prix de doutes sur son indépendance".
"Les moyens d'enrayer l'envolée des taux de rendement sur la dette française doivent être d'abord trouvés en France", a récemment martelé Christine Lagarde.
- Canal obligataire -
La décision de la BCE interviendra après celle mercredi de la Réserve fédérale américaine, elle aussi attendue sur un statu quo après sa hausse de septembre.
L'inflation dans la zone euro a atteint 3,8 % en septembre, un plus haut de trois ans, mais l'inflation hors prix d'énergie est restée quasiment inchangée, signe que la hausse des prix des carburants "n'a jusqu'à présent entraîné que très peu d'effets de second tour", selon l'économiste d'ING Carsten Brzeski.
Pour ce dernier, la crise française a même "réduit les chances d'une nouvelle hausse des taux", les marchés obligataires ayant en partie "pris le relais du travail de la BCE".
La hausse récente des rendements obligataires mondiaux reflète les inquiétudes quant à l'endettement public, l'inflation et les besoins massifs de financement de l'intelligence artificielle.
En renchérissant le coût du crédit pour les ménages et les entreprises, ce mouvement produit des effets proches de ceux d'un relèvement des taux directeurs.
La plupart des économistes continuent néanmoins d'anticiper une dernière hausse des taux en décembre, lorsque la BCE disposera de nouvelles prévisions de croissance et d'inflation.
Christine Lagarde devrait enfin être interrogée sur son avenir, alors que les spéculations sur un départ anticipé avant l'échéance de son mandat en octobre 2027 ont été ravivées ces dernières semaines.
(T.Burkhard--BBZ)